
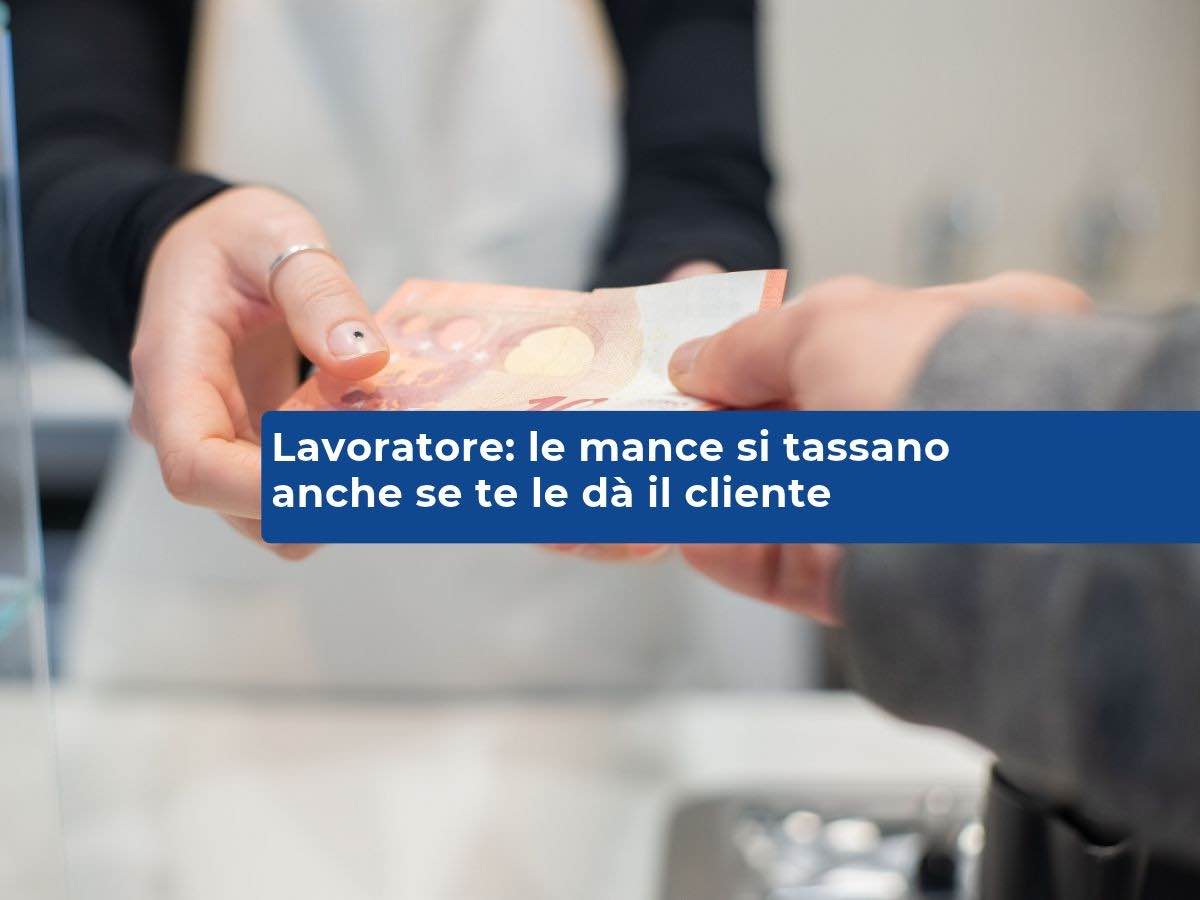
Chi lavora alla reception di un albergo o tra i tavoli di un ristorante sa bene che un cliente, quando resta soddisfatto, può lasciargli qualche banconota prima di andare via.
È quasi naturale considerare quei soldi come un regalo personale, che non ha niente a che fare con la busta paga. Per la Corte di Cassazione, Sezione tributaria, che si è pronunciata con l’ordinanza n. 28419 depositata il 4 novembre 2026, si tratta invece di mance tassate come reddito di lavoro dipendente, anche quando il datore di lavoro non le versa e non ne controlla l’importo.
Il caso del capo portiere e i quattro accertamenti
Il lavoratore protagonista della vicenda era capo portiere in un albergo della Costa Smeralda. L'Agenzia delle Entrate gli aveva notificato quattro avvisi di accertamento, uno per ciascun anno dal 2005 al 2008. Le mance ricevute dagli ospiti, secondo l'Agenzia, erano soggette all'IRPEF, l'imposta sul reddito delle persone fisiche, in base agli artt. 49 e 51 del Testo unico delle imposte sui redditi (TUIR), che regolano il reddito di lavoro dipendente.
Il portiere ricorreva dinanzi alla Commissione tributaria provinciale di Sassari, che gli dava torto. Lo stesso esito si ripeteva in appello davanti alla Commissione tributaria regionale della Sardegna.
Con la sentenza n. 176/2017 i giudici regionali ritenevano le mance strettamente legate all'attività svolta, poiché senza il rapporto di lavoro con l'hotel il portiere non le avrebbe mai ricevute.
Perché le mance sono tassate anche se le paga il cliente
Dinanzi alla Cassazione il portiere ha sostenuto che la tassazione dovrebbe colpire solo le somme versate dall'azienda, mentre nel suo caso erano i clienti a consegnare il denaro e l'albergo non fissava né incassava gli importi. La legge, secondo la sua tesi, tasserebbe le mance soltanto per i croupier, con la regola di cui all'art. 51, comma 2, lett. i), del TUIR, che per gli addetti ai tavoli delle case da gioco esclude dal reddito il 25% delle mance ricevute nell’anno.
La Corte ha respinto tale posizione, in conformità a un orientamento già espresso in passato. L'art. 51, comma 1, del TUIR adotta una nozione molto ampia di reddito di lavoro dipendente, che comprende anche le erogazioni liberali, cioè le somme date spontaneamente, ricevute dal lavoratore per qualsiasi ragione collegata alla sua attività, e le mance rientrano in questa categoria. I giudici richiamano la sentenza n. 26510 del 2021, relativa al capo ricevimento dello stesso albergo, che riteneva imponibile anche quanto il dipendente incassa da altri, quando per esperienza può contarci in modo “ragionevole, se non certo”. A rendere tassabile la mancia è quindi il suo legame con il lavoro, ed è irrilevante chi materialmente la consegna.
La Cassazione ha però accolto il secondo motivo del portiere, che contestava un errore di procedura dei giudici d’appello, e ha rinviato la causa alla Corte di giustizia tributaria di secondo grado della Sardegna, che dovrà esaminare le sue contestazioni sulla notifica e sulla motivazione degli avvisi
Come si tassano oggi le mance negli alberghi e nei ristoranti
L'ordinanza riguarda un periodo piuttosto risalente, cioè gli anni dal 2005 al 2008, e applica le regole generali del TUIR, per cui le mance si sommano alla retribuzione. Dal 2023 la legge prevede un trattamento diverso per i dipendenti privati degli alberghi e delle altre strutture ricettive e dei locali che servono cibo e bevande. L’art. 1, comma 58, della legge n. 197/2022, modificato dalla legge n. 207/2024, sottopone le loro mance a un’imposta sostitutiva del 5%, cioè un prelievo che prende il posto dell’IRPEF e delle addizionali locali e che viene applicato dal datore di lavoro. Il regime scatta in automatico, a meno che il lavoratore non vi rinunci per iscritto, e copre le mance fino al 30% di quanto il dipendente guadagna nell’anno con quel lavoro. Tale regime vale solo per chi nell’anno precedente ha avuto un reddito di lavoro dipendente non superiore a 75.000 euro, e sulle mance così tassate non si versano contributi e non matura il TFR. Nel caso di specie, questo regime non esisteva ancora, motivo per cui la Cassazione non ha potuto farvi riferimento.
È quasi naturale considerare quei soldi come un regalo personale, che non ha niente a che fare con la busta paga. Per la Corte di Cassazione, Sezione tributaria, che si è pronunciata con l’ordinanza n. 28419 depositata il 4 novembre 2026, si tratta invece di mance tassate come reddito di lavoro dipendente, anche quando il datore di lavoro non le versa e non ne controlla l’importo.
Il caso del capo portiere e i quattro accertamenti
Il lavoratore protagonista della vicenda era capo portiere in un albergo della Costa Smeralda. L'Agenzia delle Entrate gli aveva notificato quattro avvisi di accertamento, uno per ciascun anno dal 2005 al 2008. Le mance ricevute dagli ospiti, secondo l'Agenzia, erano soggette all'IRPEF, l'imposta sul reddito delle persone fisiche, in base agli artt. 49 e 51 del Testo unico delle imposte sui redditi (TUIR), che regolano il reddito di lavoro dipendente.
Il portiere ricorreva dinanzi alla Commissione tributaria provinciale di Sassari, che gli dava torto. Lo stesso esito si ripeteva in appello davanti alla Commissione tributaria regionale della Sardegna.
Con la sentenza n. 176/2017 i giudici regionali ritenevano le mance strettamente legate all'attività svolta, poiché senza il rapporto di lavoro con l'hotel il portiere non le avrebbe mai ricevute.
Perché le mance sono tassate anche se le paga il cliente
Dinanzi alla Cassazione il portiere ha sostenuto che la tassazione dovrebbe colpire solo le somme versate dall'azienda, mentre nel suo caso erano i clienti a consegnare il denaro e l'albergo non fissava né incassava gli importi. La legge, secondo la sua tesi, tasserebbe le mance soltanto per i croupier, con la regola di cui all'art. 51, comma 2, lett. i), del TUIR, che per gli addetti ai tavoli delle case da gioco esclude dal reddito il 25% delle mance ricevute nell’anno.
La Corte ha respinto tale posizione, in conformità a un orientamento già espresso in passato. L'art. 51, comma 1, del TUIR adotta una nozione molto ampia di reddito di lavoro dipendente, che comprende anche le erogazioni liberali, cioè le somme date spontaneamente, ricevute dal lavoratore per qualsiasi ragione collegata alla sua attività, e le mance rientrano in questa categoria. I giudici richiamano la sentenza n. 26510 del 2021, relativa al capo ricevimento dello stesso albergo, che riteneva imponibile anche quanto il dipendente incassa da altri, quando per esperienza può contarci in modo “ragionevole, se non certo”. A rendere tassabile la mancia è quindi il suo legame con il lavoro, ed è irrilevante chi materialmente la consegna.
La Cassazione ha però accolto il secondo motivo del portiere, che contestava un errore di procedura dei giudici d’appello, e ha rinviato la causa alla Corte di giustizia tributaria di secondo grado della Sardegna, che dovrà esaminare le sue contestazioni sulla notifica e sulla motivazione degli avvisi
Come si tassano oggi le mance negli alberghi e nei ristoranti
L'ordinanza riguarda un periodo piuttosto risalente, cioè gli anni dal 2005 al 2008, e applica le regole generali del TUIR, per cui le mance si sommano alla retribuzione. Dal 2023 la legge prevede un trattamento diverso per i dipendenti privati degli alberghi e delle altre strutture ricettive e dei locali che servono cibo e bevande. L’art. 1, comma 58, della legge n. 197/2022, modificato dalla legge n. 207/2024, sottopone le loro mance a un’imposta sostitutiva del 5%, cioè un prelievo che prende il posto dell’IRPEF e delle addizionali locali e che viene applicato dal datore di lavoro. Il regime scatta in automatico, a meno che il lavoratore non vi rinunci per iscritto, e copre le mance fino al 30% di quanto il dipendente guadagna nell’anno con quel lavoro. Tale regime vale solo per chi nell’anno precedente ha avuto un reddito di lavoro dipendente non superiore a 75.000 euro, e sulle mance così tassate non si versano contributi e non matura il TFR. Nel caso di specie, questo regime non esisteva ancora, motivo per cui la Cassazione non ha potuto farvi riferimento.